Domain g-saite.de kaufen?
Wir ziehen mit dem Projekt
g-saite.de um.
Sind Sie am Kauf der Domain
g-saite.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain g-saite.de kaufen?
Welches Saiteninstrument hat nur eine Saite?
Ein Beispiel für ein Saiteninstrument mit nur einer Saite ist die Eintonzither, auch als Monochord bekannt. Es handelt sich um ein einfaches Instrument, bei dem eine Saite über einen Resonanzkörper gespannt ist und mit einem Plektrum oder den Fingern gezupft wird. **
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
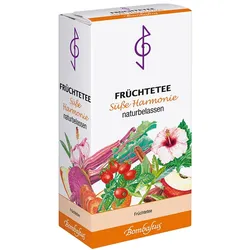
Früchtetee Süße Harmonie 125 GProdukteigenschaften: Bezeichnung: Naturbelassener Früchtetee ohne säuerlichen Nachklang Verwendung/Anwendung/Verzehrempfehlung: Pro Tasse 1 Esslöffel Früchtetee Süße Harmonie in einen Teefilter geben oder 1 Aufgussbeutel Früchtetee Süße Harmonie verwenden, mit Wasser aufbrühen und nach Belieben süßen oder mit Fruchtsaft verfeinern. Wichtiger Hinweis: Immer mit sprudelnd kochendem Wasser aufgießen und mindestens 6 Minuten ziehen lassen. Nährwertdeklaration: keine Zutaten: Hibiskus, Hagebutten, Äpfel, Karotten, Rote Beete, Zimt, Orangenschalen, Kakaobohnen, Salbei, Steviablätter. Allergene: keine Nettofüllmenge: 125 g Aufbewahrungsbedingungen: Vor Wärme geschützt und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Bombastus-Werke Aktiengesellschaft Wilsdruffer Straße 170 01705 Freital Weitere Hinweise: Mit seinem fruchtig milden Geschmack ist Früchtetee Süße Harmonie der ideale Tee zum Genießen in jeder Jahreszeit. Quelle: www.bombastus.de Stand: 11/20215,50 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Früchtetee Süße Harmonie 60 GProdukteigenschaften: Bezeichnung: Naturbelassener Früchtetee ohne säuerlichen Nachklang Verwendung/Anwendung/Verzehrempfehlung: Pro Tasse 1 Esslöffel Früchtetee Süße Harmonie in einen Teefilter geben oder 1 Aufgussbeutel Früchtetee Süße Harmonie verwenden, mit Wasser aufbrühen und nach Belieben süßen oder mit Fruchtsaft verfeinern. Wichtiger Hinweis: Immer mit sprudelnd kochendem Wasser aufgießen und mindestens 6 Minuten ziehen lassen. Nährwertdeklaration: keine Zutaten: Hibiskus, Äpfel, Brombeerblätter süß, Karotten, Orangenschalen, Hagebutten, Kakaobohnen, Rote Beete, Zimtrinde, Salbei. Allergene: keine Nettofüllmenge: 20 Aufgussbeutel a 3,0 g = 60 g Aufbewahrungsbedingungen: Vor Wärme geschützt und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Bombastus-Werke Aktiengesellschaft Wilsdruffer Straße 170 01705 Freital Weitere Hinweise: Mit seinem fruchtig milden Geschmack ist Früchtetee Süße Harmonie der ideale Tee zum Genießen in jeder Jahreszeit. Quelle: www.bombastus.de Stand: 11/20213,38 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter


-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
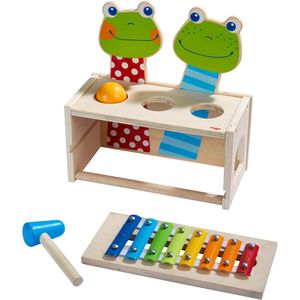
Haba Kinder-Musikinstrument 1304271001, Klang-Klopfbank Froschkonzert aus Holz, ab 2 JahreKlopfbank und Metallophon in einem Zwei fröhliche Frösche laden dazu ein, eine Kugel durch die Löcher zu klopfen Diese fällt dann auf das Metallophon darunter, und tolle Klänge entstehen Klopfbank und Metallophon können aber auch jeweils einzeln bespielt werden Maße: 26 x 23 x 13 cm (BxHxT) Fördert die Feinmotorik und stärkt das Rhythmusgefühl Inkl. Klopfbank, Metallophon, Schlägel und Kugel Merkmale: Produktart: Xylophon Altersempfehlung: ab 2 Jahre Material: Holz Ausführung: akustisch24,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
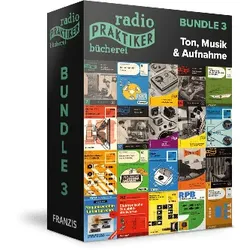
Radio-Praktiker Bücherei E-Book-Bundle 3 - Ton, Musik & AufnahmeWillkommen im Paradies für HiFi-Bastler, Audio-Enthusiasten und Akustik-Nostalgiker! Erinnern Sie sich noch an das rhythmische Klacken eines startenden Tonbands, das warme Fundament eines selbst berechneten Basslautsprechers oder das faszinierende Innenleben der ersten elektronischen Orgeln? Die Ära, in der Tonstudiotechnik und High-Fidelity noch echte Handarbeit waren und exzellenter Klang durch ausgeklügelte analoge Schaltungen entstand, hat bis heute nichts von ihrer Faszination verloren. Die legendäre ?Radio-Praktiker-Bücherei? (RPB) aus dem Franzis-Verlag war über Jahrzehnte hinweg der verlässliche Wegbegleiter für Tonschaffende, Akustiker und ambitionierte Bastler. Sie brachte komplizierte Wellenphänomene, NF-Schaltungskonstruktionen und Bauanleitungen exakt auf den Punkt ? verständlich, praxisnah und meisterhaft dokumentiert. Ein Meilenstein der Audio-Geschichte ? exklusiv als ...20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Saiteninstrument hat nur eine Saite?
Ein Beispiel für ein Saiteninstrument mit nur einer Saite ist die Eintonzither, auch als Monochord bekannt. Es handelt sich um ein einfaches Instrument, bei dem eine Saite über einen Resonanzkörper gespannt ist und mit einem Plektrum oder den Fingern gezupft wird. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Früchtetee Süße Harmonie 125 GProdukteigenschaften: Bezeichnung: Naturbelassener Früchtetee ohne säuerlichen Nachklang Verwendung/Anwendung/Verzehrempfehlung: Pro Tasse 1 Esslöffel Früchtetee Süße Harmonie in einen Teefilter geben oder 1 Aufgussbeutel Früchtetee Süße Harmonie verwenden, mit Wasser aufbrühen und nach Belieben süßen oder mit Fruchtsaft verfeinern. Wichtiger Hinweis: Immer mit sprudelnd kochendem Wasser aufgießen und mindestens 6 Minuten ziehen lassen. Nährwertdeklaration: keine Zutaten: Hibiskus, Hagebutten, Äpfel, Karotten, Rote Beete, Zimt, Orangenschalen, Kakaobohnen, Salbei, Steviablätter. Allergene: keine Nettofüllmenge: 125 g Aufbewahrungsbedingungen: Vor Wärme geschützt und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Bombastus-Werke Aktiengesellschaft Wilsdruffer Straße 170 01705 Freital Weitere Hinweise: Mit seinem fruchtig milden Geschmack ist Früchtetee Süße Harmonie der ideale Tee zum Genießen in jeder Jahreszeit. Quelle: www.bombastus.de Stand: 11/20215,50 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Früchtetee Süße Harmonie 60 GProdukteigenschaften: Bezeichnung: Naturbelassener Früchtetee ohne säuerlichen Nachklang Verwendung/Anwendung/Verzehrempfehlung: Pro Tasse 1 Esslöffel Früchtetee Süße Harmonie in einen Teefilter geben oder 1 Aufgussbeutel Früchtetee Süße Harmonie verwenden, mit Wasser aufbrühen und nach Belieben süßen oder mit Fruchtsaft verfeinern. Wichtiger Hinweis: Immer mit sprudelnd kochendem Wasser aufgießen und mindestens 6 Minuten ziehen lassen. Nährwertdeklaration: keine Zutaten: Hibiskus, Äpfel, Brombeerblätter süß, Karotten, Orangenschalen, Hagebutten, Kakaobohnen, Rote Beete, Zimtrinde, Salbei. Allergene: keine Nettofüllmenge: 20 Aufgussbeutel a 3,0 g = 60 g Aufbewahrungsbedingungen: Vor Wärme geschützt und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Bombastus-Werke Aktiengesellschaft Wilsdruffer Straße 170 01705 Freital Weitere Hinweise: Mit seinem fruchtig milden Geschmack ist Früchtetee Süße Harmonie der ideale Tee zum Genießen in jeder Jahreszeit. Quelle: www.bombastus.de Stand: 11/20213,38 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Tennisschläger - KUEBLER RESONANZ 120 - besaitetNeues ModellDas original Oversize Widebody RacketUnübertroffene Präzision, Power und StabilitätFür Turnier- und Clubspieler jeder SpielstärkeDas direkte Nachfolgemodell des legendären KUEBLER R50.Schlagflächengröße: 120 sqinGewicht (bespannt): ca. 300 gBalancepunkt (bespannt): ca. 365 mmSchlägerlänge: 710 mm / 28 inchProfilhöhe (Herzbereich): 35 mmRahmenhärte: sehr hochMaterial: 100 % HM-Graphit und TitaniumFarbe: white/black/gold (0919)Besaitungsmuster: längs 16 / quer 20Empfohlene Besaitungshärte: 29 kg längs/27 kg querEmpfohlene Saite: Kuebler SuperstringEmpfohlenes Griffband: GripsyInkl. Schläger-KomfortülleInkl. Besaitung mit Kuebler Superstring 1,35 mmHersteller: KueblerHersteller Modellbezeichnung: RESONANZ 120189,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Playgro - Multifunktionales Musikinstrument LöweMusikspielzeug geeignet für Jungs und Mädchen, empfohlenes Alter ab 6 Monaten Das multifunktionale Musikspielzeug Löwen Aktivitäten Tret Spielzeug ist ein tolles Spielzeug für kleine Virtuosen. Es bietet 20 fröhliche Lieder und Geräusche, die beim Drücken der einzelnen Tasten e37,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.